Trop de crédits, que faire ? Méthodes et aides gratuites
Un crédit pour la voiture, un paiement en plusieurs fois pour la machine à laver, une réserve d'argent liée à une carte de magasin, un découvert qui ne se comble plus. Chaque crédit semblait raisonnable au moment de le signer. Ensemble, ils prennent une place qui ne laisse plus de marge. Si c'est votre situation, vous n'êtes ni le seul ni la seule, et il existe des façons d'en sortir, dont deux aides entièrement gratuites. Voici par où commencer.
Si vous ne parvenez déjà plus à payer vos mensualités ou vos charges courantes (loyer, énergie), n'attendez pas : contactez un Point conseil budget ou la Banque de France (voir plus bas). Ces aides sont gratuites et confidentielles.
Étape 1 : faire l'inventaire complet
On évite souvent de regarder le total. C'est pourtant ce chiffre qui permet d'agir. Prenez vos contrats, vos relevés et vos espaces en ligne, et notez pour chaque crédit :
- le nom du prêteur et le type de crédit (prêt personnel, crédit auto, crédit renouvelable, paiement fractionné, découvert, prêt d'un proche) ;
- le montant restant dû, pas le montant emprunté au départ ;
- le taux (le TAEG, indiqué sur le contrat ou le relevé) ;
- la mensualité et la date de la dernière échéance.
N'oubliez pas les petits crédits : les paiements en trois ou quatre fois et les crédits renouvelables s'oublient facilement, alors que ces derniers ont souvent les taux les plus élevés.
Calculez ensuite deux chiffres : le total des mensualités, et sa part dans vos revenus du mois. Comparez-les à votre budget : ce qu'il reste après le loyer, l'énergie, les courses et les crédits. C'est votre marge réelle. Si vous n'avez pas encore de budget, notre méthode pour faire son budget mensuel vous guide.
Étape 2 : se constituer une petite réserve
Cela paraît contradictoire : pourquoi mettre de côté alors qu'on doit de l'argent ? Parce que sans réserve, le prochain imprévu (une réparation, une facture plus élevée) se paie par un nouveau crédit ou un découvert. La spirale reprend.
Visez d'abord un petit montant, quelques centaines d'euros, sur un livret séparé. Ce petit matelas vous évite de rouvrir un crédit au premier imprévu ; l'épargne de précaution complète viendra plus tard. Une fois vos dettes les plus chères remboursées, vous pourrez la compléter.
Étape 3 : choisir l'ordre de remboursement
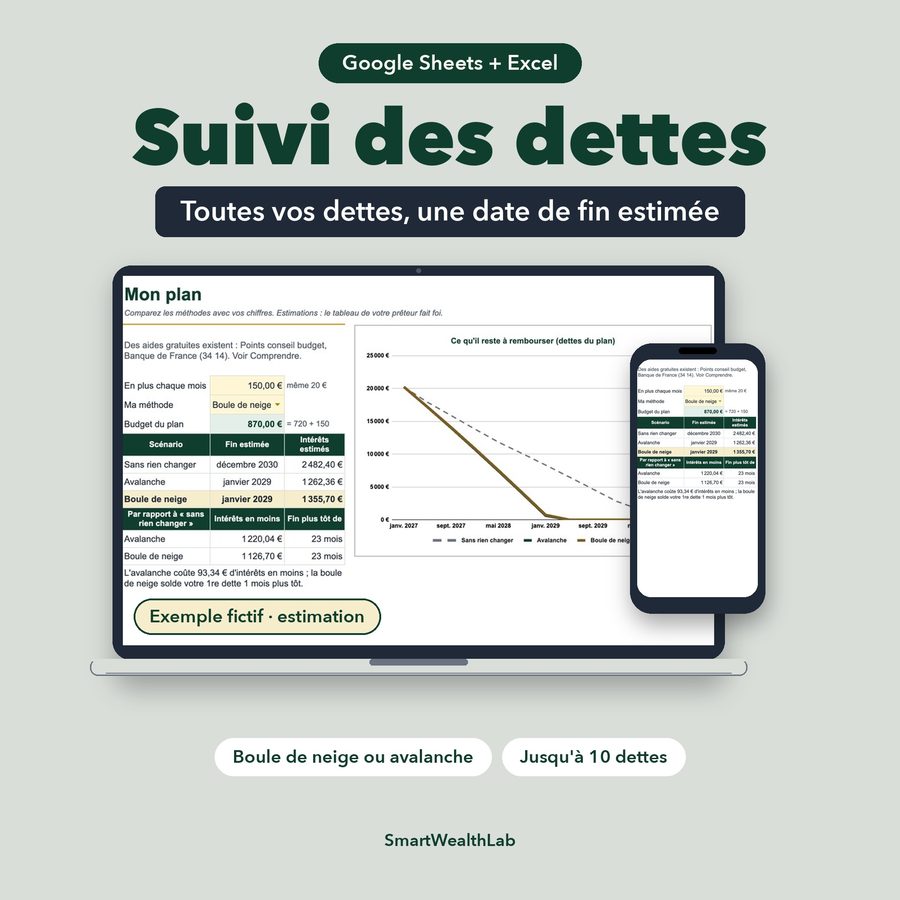
Le principe est le même dans les deux méthodes. Vous continuez à payer la mensualité normale de tous vos crédits, et vous mettez chaque mois une somme en plus sur un seul d'entre eux. Quand il est soldé, sa mensualité libérée s'ajoute à la somme en plus, et vous passez au suivant.
- Boule de neige : vous commencez par la dette au montant restant le plus petit. Vous voyez vite une ligne disparaître, ce qui motive.
- Avalanche : vous commencez par la dette au taux le plus élevé. Vous payez moins d'intérêts au total.
Exemple fictif. Trois crédits :
- A : paiement fractionné, 900 € restants, taux 5 %, mensualité 50 € ;
- B : crédit renouvelable, 3 000 € restants, taux 19 %, mensualité 90 € ;
- C : crédit auto, 8 000 € restants, taux 4,5 %, mensualité 230 €.
Sans rien changer, ces crédits sont remboursés en 48 mois, pour environ 1 924 € d'intérêts. En ajoutant 100 € par mois (470 € au total chaque mois) :
- Boule de neige (A, puis B, puis C) : A est soldé au 7e mois, tout est remboursé en 28 mois, environ 1 108 € d'intérêts.
- Avalanche (B, puis C, puis A) : le premier crédit, B, est soldé au 19e mois, tout est remboursé en 28 mois, environ 1 027 € d'intérêts.
L'avalanche économise ici environ 80 € ; la boule de neige supprime une mensualité un an plus tôt. Dans les deux cas, les 100 € en plus font gagner 20 mois et plus de 800 € d'intérêts. Calcul simplifié (intérêts mensuels au taux annuel divisé par 12), montants arrondis.
Le choix est personnel. Si vous avez déjà abandonné un plan de remboursement par découragement, la boule de neige vous donnera des victoires rapides. Si l'écart d'intérêts est important, par exemple un crédit renouvelable à taux élevé, l'avalanche s'impose souvent d'elle-même. Dans tous les cas, la meilleure méthode est celle que vous suivez jusqu'au bout.
Étape 4 : alléger ce qui peut l'être
Parler à vos prêteurs
Si une difficulté est passagère (baisse de revenus, arrêt maladie), contactez votre banque ou l'organisme de crédit avant le premier impayé. Un report d'échéance ou un étalement est parfois possible. Plus la demande est précoce, plus il y a de solutions.
Le rachat de crédits : à examiner avec prudence
Le rachat (ou regroupement) de crédits remplace plusieurs crédits par un seul. La mensualité baisse, surtout parce que la durée s'allonge. Le revers, rappelé par l'Institut national de la consommation : sur une durée plus longue, vous payez en général plus d'intérêts au total. S'y ajoutent des frais de dossier, une assurance, parfois des frais de remboursement anticipé des anciens crédits et une garantie sur votre logement si vous êtes propriétaire.
Avant toute décision :
- comparez le coût total restant de vos crédits actuels et celui du nouveau prêt, tous frais compris, pas seulement la mensualité ;
- méfiez-vous de toute personne ou société qui vous demande de l'argent avant que le prêt soit accordé et versé ;
- demandez un avis neutre à un Point conseil budget, gratuitement.
Un rachat de crédits ne règle pas un budget qui ne s'équilibre pas : si de nouveaux crédits viennent s'ajouter, la situation revient, avec une dette plus longue.
Les aides gratuites à connaître
Les Points conseil budget
Les Points conseil budget sont labellisés par l'État. Environ 500 structures (associations, centres communaux d'action sociale, départements) donnent des conseils gratuits, confidentiels et personnalisés, ouverts à tous, quels que soient vos revenus. Vous pouvez y aller pour faire le point sur votre budget, préparer un échange avec votre banque ou être accompagné dans une démarche de surendettement. La liste se trouve sur la page du ministère des Solidarités, et le portail Mes questions d'argent, de la Banque de France, oriente aussi vers eux.
Le dossier de surendettement à la Banque de France
Si vos dettes dépassent durablement ce que vous pouvez rembourser, vous pouvez déposer un dossier de surendettement. La Banque de France le rappelle : la procédure est gratuite. Vous pouvez déposer :
- en ligne, avec un identifiant FranceConnect ;
- par courrier simple, avec le formulaire et les justificatifs ;
- dans un guichet de la Banque de France.
Les justificatifs demandés comprennent une pièce d'identité, votre dernier avis d'imposition ou de non-imposition et les relevés de vos comptes bancaires. Le 34 14 (coût d'un appel local) permet de vérifier que votre dossier est complet. Le dépôt entraîne une inscription au fichier des incidents de remboursement des crédits (FICP) : les prêteurs le consultent, ce qui rend difficile l'obtention d'un nouveau crédit pendant la procédure et les mesures qui en découlent.
Personne ne doit vous faire payer pour monter un dossier de surendettement. Si un intermédiaire vous demande de l'argent pour cela, adressez-vous plutôt à un Point conseil budget ou à un centre communal d'action sociale.
Après : garder la main
Une fois le plan lancé, suivez chaque mois le montant restant de chaque crédit : le voir baisser aide à tenir. Quand une mensualité disparaît, gardez la même somme dans votre budget, mais dirigez-la vers la dette suivante, puis vers votre épargne. Vous avez vécu sans elle pendant des mois : votre budget ne s'en apercevra pas.
Et si un mois tourne mal, ne jetez pas le plan. Un mois sans versement en plus ne remet pas en cause tout le chemin parcouru.
Questions fréquentes
Trop de crédits, que faire en premier ?
Faites la liste de tous vos crédits avec, pour chacun, le montant restant dû, le taux et la mensualité. Sans cette vue d'ensemble, il est impossible de choisir quoi rembourser en premier ni de demander de l'aide efficacement.
Méthode boule de neige ou avalanche : laquelle choisir ?
L'avalanche (la dette au taux le plus élevé d'abord) coûte le moins d'intérêts. La boule de neige (la plus petite dette d'abord) fait disparaître une mensualité plus vite, ce qui aide à tenir. Choisissez celle que vous suivrez jusqu'au bout.
Le dossier de surendettement est-il payant ?
Non. La procédure de surendettement de la Banque de France est gratuite. Personne ne doit vous faire payer pour monter ou déposer votre dossier ; un Point conseil budget peut vous y aider gratuitement.
Qu'est-ce qu'un Point conseil budget ?
Un lieu labellisé par l'État qui donne des conseils gratuits, confidentiels et personnalisés sur le budget, ouvert à tous. Il peut aussi vous accompagner dans une démarche de surendettement.
Le rachat de crédits est-il une bonne idée ?
Il peut baisser la mensualité, mais en allongeant la durée il augmente souvent le coût total. Comparez le coût total avant et après, frais et assurance compris, et ne versez jamais d'argent à un intermédiaire avant d'avoir obtenu le prêt.
Quel numéro appeler pour le surendettement ?
La Banque de France répond au 34 14 (coût d'un appel local), notamment pour vérifier que votre dossier de surendettement est complet.
Sources
- Banque de France, déposer un dossier de surendettement (consulté le 07/11/2026)
- Ministère des Solidarités, Point conseil budget (PCB), page mise à jour le 09/02/2023, consultée le 07/11/2026
- Institut national de la consommation, regroupement ou rachat de crédits : que faut-il savoir ? (vérifié le 07/05/2024, consulté le 07/11/2026)
- Mes questions d'argent, portail national d'éducation financière (Banque de France)