Comment faire son budget mensuel : la méthode en 7 étapes
Un budget mensuel répond à deux questions simples : combien d'argent entre ce mois-ci, et où va chaque euro. La méthode ci-dessous tient sur une feuille de papier, un tableur ou une application. L'outil compte moins que l'habitude de comparer, chaque fin de mois, ce que vous aviez prévu à ce que vous avez vraiment dépensé.
Prévoyez une heure pour le premier mois, avec l'application de votre banque ouverte sur les trois derniers relevés. Les mois suivants, un quart d'heure suffit.
Étape 1 : choisissez votre « mois »
Votre mois budgétaire n'a pas à commencer le 1er. Si vous êtes payé le 28, faites partir votre budget du 28 au 27 du mois suivant. Vous évitez ainsi d'avoir l'impression d'être « riche » trois jours avant la fin du mois, puis à découvert le 5.
Étape 2 : notez vos revenus nets
Inscrivez ce qui arrive réellement sur votre compte : salaire net après prélèvement à la source, prime d'activité, allocations de la CAF, pension, loyer perçu. Laissez de côté les primes exceptionnelles. Elles iront directement vers un projet ou vers l'épargne quand elles tomberont.
Vos revenus changent d'un mois à l'autre (intérim, indépendant, pourboires) ? Prenez la moyenne des 3 à 6 derniers mois. Plus prudent encore : construisez votre budget sur le mois le plus faible.
Étape 3 : listez vos charges fixes
Ce sont les dépenses qui reviennent chaque mois pour un montant à peu près stable. Parcourez vos relevés et relevez chaque prélèvement :
- logement : loyer ou crédit immobilier, charges de copropriété ;
- énergie et eau, box internet, forfait mobile ;
- assurances (habitation, auto) et mutuelle ;
- crédits en cours, y compris les paiements en 3 ou 4 fois ;
- abonnements : transports, streaming, salle de sport, applications ;
- frais de garde, cantine, pension alimentaire.
Les abonnements oubliés se repèrent souvent à cette étape. Un prélèvement de 9,99 € que vous ne reconnaissez pas mérite une vérification.
Étape 4 : ramenez les dépenses annuelles au mois
C'est l'étape que la plupart des budgets oublient, et celle qui explique les « mauvais mois ». Taxe foncière, assurance auto payée en une fois, cadeaux de Noël, rentrée scolaire, entretien de la voiture : listez ce qui tombe une ou deux fois par an, additionnez, divisez par 12. Ce montant devient une charge fixe de plus, que vous mettez de côté chaque mois sur un livret.
La méthode des enveloppes d'épargne détaille ce calcul quand les échéances sont proches.
Étape 5 : fixez un montant pour chaque dépense variable
Courses, carburant, sorties, vêtements, coiffeur, cadeaux d'anniversaire : ces dépenses changent chaque mois et c'est sur elles que vous avez la main. Regardez ce que vous avez dépensé les trois derniers mois dans chaque catégorie et partez de la moyenne. Fixer un objectif trop serré dès le premier mois mène presque toujours à l'abandon. Vous ajusterez au fil des mois.
Gardez peu de catégories : six à huit suffisent. Au-delà, le suivi devient une corvée.
Étape 6 : décidez de votre épargne avant de dépenser
L'épargne qui « reste à la fin du mois » reste rarement. Inscrivez-la dans le budget comme une dépense, et programmez un virement automatique vers un livret le jour où votre salaire arrive. Le montant importe moins que la régularité.
Votre première épargne a un rôle précis : constituer une épargne de précaution, de l'argent disponible tout de suite pour une panne de voiture ou une machine à laver qui lâche. Mes questions d'argent, le site d'éducation financière de la Banque de France, conseille justement de mettre de côté chaque mois pour ces imprévus.
Étape 7 : calculez votre reste à vivre et ce qui n'est pas attribué
Le calcul tient en deux lignes :
- Reste à vivre = revenus nets − charges fixes (dépenses annuelles ramenées au mois comprises).
- Marge du mois = reste à vivre − dépenses variables prévues − épargne.
Une marge positive est de l'argent sans mission. Donnez-lui-en une (plus d'épargne, un projet, un remboursement anticipé), sinon il se dissout dans les petites dépenses. Une marge négative signale qu'il faut réduire une catégorie ou revoir un contrat.
Exemple fictif. Camille vit seule et touche 1 950 € de salaire net et 150 € de prime d'activité, soit 2 100 €.
| Poste | Par mois |
|---|---|
| Loyer et charges | 680 € |
| Énergie, box, mobile | 110 € |
| Assurance habitation et mutuelle | 65 € |
| Abonnement transports | 45 € |
| Streaming et sport | 25 € |
| Dépenses annuelles ÷ 12 (assurance auto 360 €, cadeaux 240 €) | 50 € |
| Charges fixes | 975 € |
| Reste à vivre (2 100 − 975) | 1 125 € |
| Courses | 320 € |
| Carburant | 80 € |
| Sorties et loisirs | 120 € |
| Divers (vêtements, coiffeur…) | 60 € |
| Épargne (virement le jour de la paie) | 200 € |
| Marge du mois (1 125 − 580 − 200) | 345 € |
Camille a 345 € sans mission. Elle peut en virer une partie de plus vers son épargne de précaution et garder le reste comme tampon pendant les deux premiers mois, le temps de voir si ses estimations tiennent. Son taux d'épargne prévu est de 200 ÷ 2 100, soit 9,5 %.
Et la règle 50/30/20 ?
Cette règle propose de consacrer 50 % des revenus aux besoins, 30 % aux envies et 20 % à l'épargne. C'est un repère utile pour se situer, sans valeur de règle officielle. Avec un loyer élevé, les besoins dépassent vite la moitié des revenus : dans l'exemple de Camille, charges fixes, courses et carburant font déjà 1 375 €, soit 65 %. Cela ne veut pas dire que son budget est mauvais. Pour faire le calcul avec vos chiffres, utilisez notre calculateur 50/30/20 ou lisez l'article sur la règle 50/30/20.
La routine de fin de mois (15 minutes)
- Relevez le réel de chaque catégorie dans l'application de votre banque.
- Comparez au prévu et notez les deux plus gros écarts.
- Cherchez la raison : imprévu ponctuel, ou estimation trop basse ?
- Ajustez le prévu du mois suivant si l'écart revient deux mois de suite.
Au bout de trois mois, vos montants prévus collent à votre vraie vie, et le budget devient un outil de décision : vous savez si une dépense passe ou non.
Les erreurs qui font abandonner
- Oublier les dépenses annuelles. Le budget semble tenir, puis la taxe foncière ou l'assurance auto fait tout dérailler.
- Prévoir des montants idéaux. Un budget courses à 200 € alors que vous dépensez 350 € depuis un an ne tiendra pas.
- Noter au centime près. L'arrondi à l'euro suffit largement.
- Abandonner après un mauvais mois. Un écart vous apprend où part l'argent : c'est exactement ce que le budget sert à montrer.
Si vos charges fixes dépassent vos revenus, ou si le découvert revient chaque mois, vous n'êtes pas seul. Les Points conseil budget accompagnent gratuitement et en toute confidentialité toute personne qui veut faire le point sur son budget. Vous trouverez le point le plus proche sur mesquestionsdargent.fr.
Papier, tableur ou application ?
Un carnet fonctionne très bien si vous le tenez. Un tableur fait les additions à votre place et garde l'historique des mois. Les applications bancaires classent les dépenses toutes seules, mais leurs catégories ne correspondent pas toujours aux vôtres. Pour choisir, lisez notre comparatif Excel, Google Sheets ou application. Si vous voulez démarrer gratuitement, l'article tableau budget Excel gratuit montre comment construire le vôtre en vingt minutes.
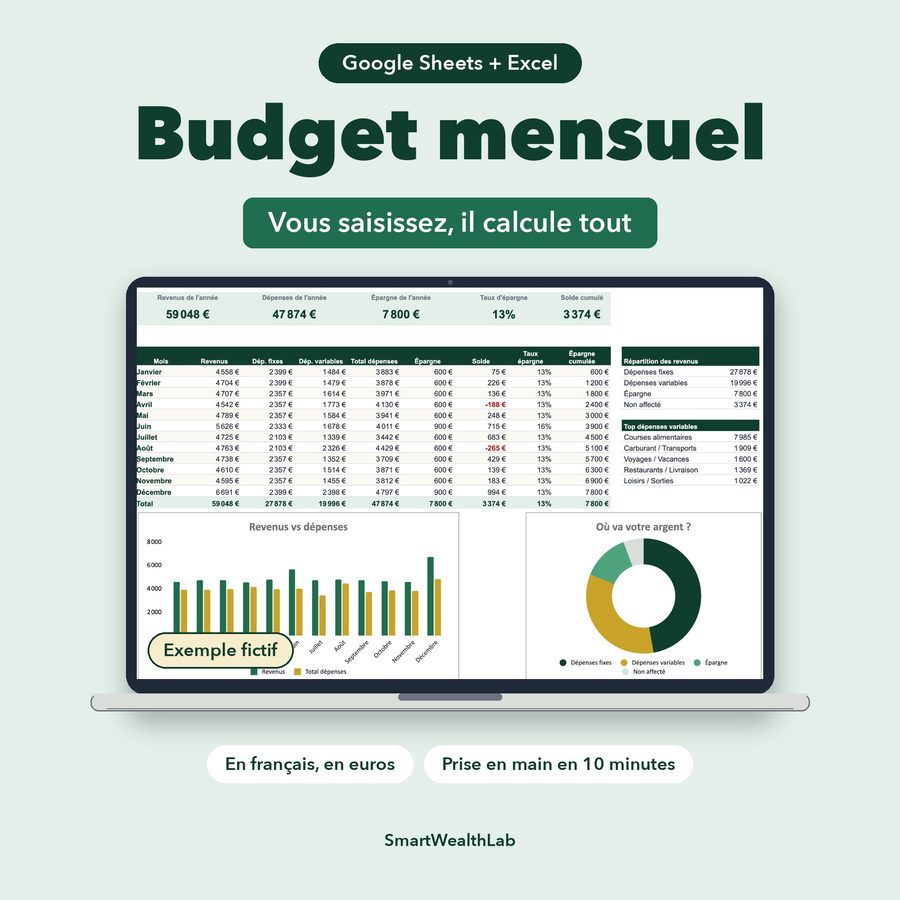
Nos tableurs en français, présentés ci-dessous, reprennent exactement cette méthode : vous remplissez les cases jaunes, les calculs se font seuls.
Contenu éducatif, pas un conseil financier personnalisé.
Questions fréquentes
Comment faire un budget quand on a des revenus irréguliers ?
Prenez la moyenne de vos revenus des 3 à 6 derniers mois, ou mieux, le mois le plus faible. Ce qui dépasse ce montant les bons mois va sur un livret et sert à compléter les mois creux.
C'est quoi le reste à vivre ?
C'est l'argent qui reste une fois les charges fixes payées : loyer, énergie, assurances, crédits, abonnements. Il sert à payer les courses, les transports, les loisirs et l'épargne. Les banques et les organismes n'utilisent pas tous exactement la même définition.
Combien faut-il épargner par mois ?
Il n'existe pas de montant valable pour tout le monde. Un petit virement automatique le jour de la paie, même 20 €, installe l'habitude ; vous l'augmenterez quand votre budget le permettra.
Quelle est la différence entre dépenses fixes et variables ?
Une dépense fixe revient chaque mois pour le même montant ou presque (loyer, assurance, forfait). Une dépense variable change d'un mois à l'autre et vous pouvez agir dessus (courses, sorties, vêtements).
Mon budget est négatif, que faire ?
Commencez par vérifier les abonnements et les contrats (assurances, box, énergie). Si le manque revient chaque mois, un Point conseil budget peut vous aider gratuitement et de façon confidentielle : la liste est sur mesquestionsdargent.fr.