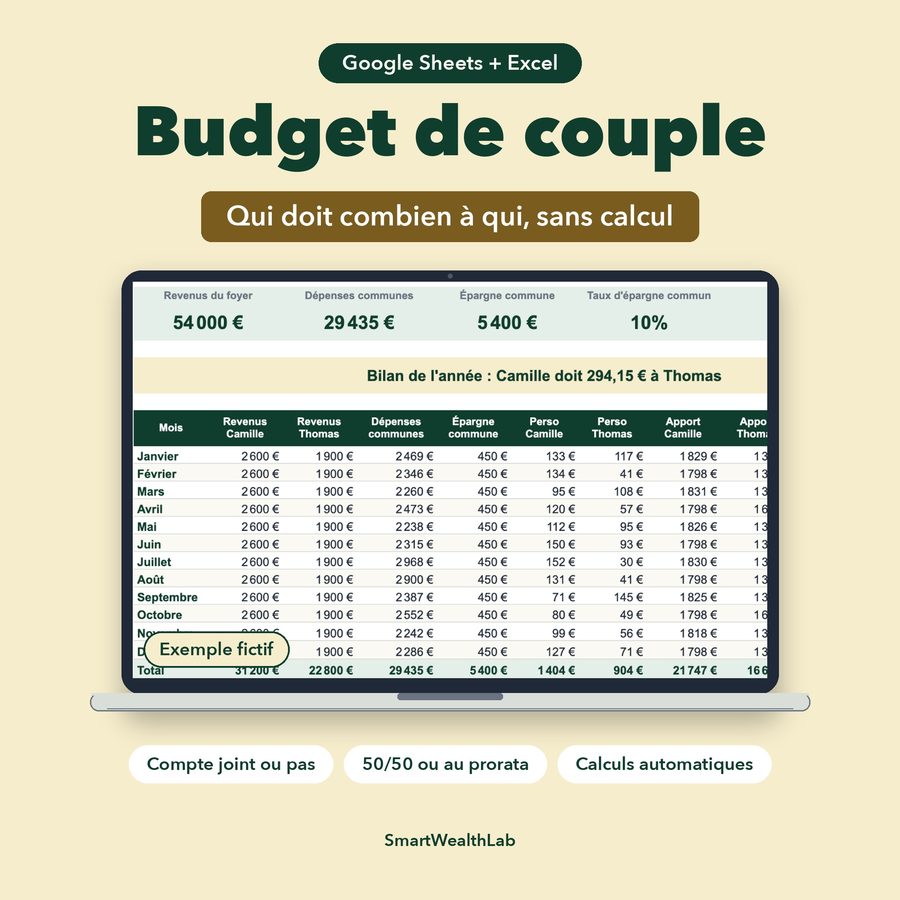
Budget de couple : qui paie quoi ? 50/50, prorata ou autre
Le loyer, les courses, l'électricité, les vacances : quand on vit à deux, il faut décider qui paie quoi. Beaucoup de couples commencent par partager tout en deux, puis un malaise s'installe quand les salaires sont différents. Voici les trois méthodes les plus courantes, calculées sur le même exemple, pour que vous puissiez comparer avec vos propres chiffres.
Étape 1 : listez les dépenses communes
Avant de choisir une règle, mettez-vous d'accord sur ce qui est commun. En général : loyer ou crédit immobilier, charges, énergie, internet, assurance habitation, courses du foyer, dépenses des enfants, voiture partagée, et l'épargne pour les projets à deux (vacances, déménagement). Restent personnels, le plus souvent : vêtements, loisirs de chacun, abonnements individuels, cadeaux à sa propre famille.
N'oubliez pas les dépenses annuelles communes (taxe foncière, assurance auto, cadeaux de Noël). Divisez-les par 12 et ajoutez-les au total mensuel : sinon, c'est souvent la même personne qui paie quand elles tombent.
Les trois façons de partager
1. Moitié-moitié (50/50)
Chacun paie la moitié des dépenses communes. C'est simple à calculer et à expliquer. Cette règle fonctionne bien quand les revenus sont proches. Avec un écart important, celui qui gagne le moins consacre une part bien plus grande de son salaire au foyer, et il lui reste peu pour lui.
2. Au prorata des revenus
Chacun paie le même pourcentage de son revenu. Le calcul se fait en deux temps :
- Part de chacun = son revenu net ÷ total des deux revenus.
- Contribution de chacun = total des dépenses communes × sa part.
Le site Mes questions d'argent, de la Banque de France, cite ce partage proportionnel aux côtés du partage à parts égales. C'est la méthode la plus répandue quand les salaires diffèrent.
3. Le reste à vivre égal
Ici, l'objectif est que chacun garde exactement la même somme pour lui une fois les dépenses communes payées. On additionne les deux revenus, on retire les dépenses communes, et on partage ce qui reste en deux. Cette méthode va plus loin que le prorata : elle convient aux couples qui considèrent que tout l'argent du foyer est commun, tout en laissant à chacun une part personnelle identique.
Les trois méthodes sur un même exemple
Exemple fictif. Sam gagne 2 400 € net par mois, Alex 1 600 €. Total : 4 000 €. Leurs dépenses communes s'élèvent à 2 000 € par mois (loyer, charges, courses, assurances, épargne vacances).
Calcul du prorata. Part de Sam : 2 400 ÷ 4 000 = 60 %. Part d'Alex : 1 600 ÷ 4 000 = 40 %. Sam verse 2 000 × 60 % = 1 200 € ; Alex verse 2 000 × 40 % = 800 €.
Calcul du reste à vivre égal. Il reste 4 000 − 2 000 = 2 000 € pour le couple, soit 1 000 € chacun. Sam verse 2 400 − 1 000 = 1 400 € ; Alex verse 1 600 − 1 000 = 600 €.
| Méthode | Sam verse | Alex verse | Il reste à Sam | Il reste à Alex |
|---|---|---|---|---|
| 50/50 | 1 000 € | 1 000 € | 1 400 € | 600 € |
| Prorata (60/40) | 1 200 € | 800 € | 1 200 € | 800 € |
| Reste à vivre égal | 1 400 € | 600 € | 1 000 € | 1 000 € |
Avec le 50/50, Alex consacre 62,5 % de son salaire aux dépenses communes, contre 41,7 % pour Sam. Avec le prorata, les deux en consacrent 50 %.
Aucune ligne de ce tableau n'est « la bonne ». Le 50/50 peut convenir à un couple récent qui ne veut pas mélanger ses finances ; le reste à vivre égal à un couple marié avec enfants qui a tout mis en commun. Ce qui compte, c'est que la règle soit choisie à deux, à voix haute, et que chacun la trouve juste. Pour faire le calcul avec vos chiffres, utilisez notre calculateur « qui paie quoi ? ».
Compte joint ou pas ?
Trois organisations reviennent souvent :
- Tout sur un compte joint. Les deux salaires y arrivent, tout est payé de là. Simple, mais chacun voit toutes les dépenses de l'autre.
- Un compte joint pour le commun, plus un compte personnel chacun. Chacun vire sa contribution sur le compte joint le jour de la paie ; le reste demeure sur son compte personnel. C'est l'organisation qui va le mieux avec le prorata.
- Pas de compte joint. L'un paie le loyer, l'autre les courses et l'énergie, et on fait les comptes chaque mois. Ce système demande plus de suivi pour rester équilibré.
Sur un compte joint, chaque cotitulaire peut faire seul toutes les opérations, et chacun est responsable de la totalité d'un éventuel découvert : la banque peut le réclamer à l'un ou à l'autre (Service-Public.fr). Une séparation ne ferme pas le compte automatiquement : il faut en faire la demande. Un cotitulaire peut aussi demander la désolidarisation du compte par lettre recommandée.
Le statut du couple compte aussi. Mes questions d'argent rappelle que les époux sont solidaires des dettes de la vie courante et de l'éducation des enfants, que le pacs engage aussi pour les dépenses du quotidien, et que les concubins n'ont pas d'obligation légale l'un envers l'autre. Pour une situation particulière (achat immobilier, séparation), un notaire ou un conseiller juridique répondra précisément.
L'argent de poche de chacun
Quelle que soit la méthode, gardez une somme personnelle que chacun dépense sans rendre de comptes : un livre, un déjeuner, un cadeau surprise pour l'autre. Mes questions d'argent conseille aussi à chacun de garder un accès direct à ses comptes et à ses moyens de paiement, et une épargne personnelle : c'est une sécurité si la vie change.
Mettre la règle en place en 4 étapes
- Additionnez les dépenses communes du mois, dépenses annuelles ÷ 12 comprises.
- Choisissez la méthode ensemble et calculez la contribution de chacun.
- Programmez les virements automatiques vers le compte commun le jour des paies.
- Fixez un rendez-vous : tous les six mois, et à chaque changement (augmentation, congé parental, chômage, naissance), refaites le calcul.
Revenus irréguliers ? Prenez la moyenne des trois derniers mois pour calculer le prorata, et refaites le calcul chaque trimestre plutôt que chaque mois.
Les questions qui fâchent, réglées d'avance
- Qui paie quand l'un a avancé une dépense commune ? Notez-la et déduisez-la de sa contribution du mois suivant.
- Et si l'un est propriétaire du logement ? Le crédit construit son patrimoine à lui. Beaucoup de couples comptent alors dans le commun l'équivalent d'un loyer plutôt que la mensualité entière. C'est un point à discuter, et parfois à faire écrire chez un notaire.
- Les enfants d'une précédente union ? Décidez à l'avance si leurs dépenses entrent dans le commun ou restent à la charge du parent.
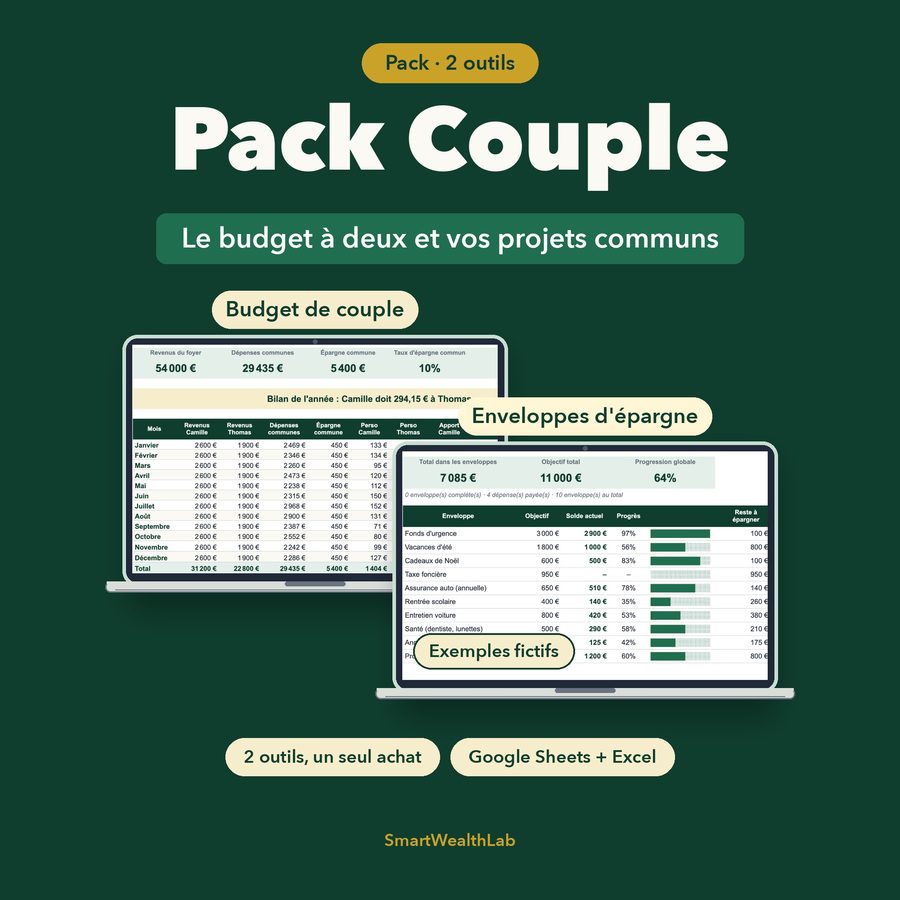
Pour les bases d'un budget mensuel, lisez comment faire son budget mensuel. Pour financer vos projets à deux sans que l'un avance tout, la méthode des enveloppes d'épargne s'applique très bien au couple.
Contenu éducatif, pas un conseil financier ou juridique personnalisé.
Questions fréquentes
Comment calculer le prorata des revenus dans un couple ?
Divisez le revenu net de chacun par le total des deux revenus : vous obtenez sa part en pourcentage. Multipliez ensuite le total des dépenses communes par cette part. Exemple fictif : 2 400 € et 1 600 € font 4 000 €, soit 60 % et 40 %.
Faut-il un compte joint quand on est en couple ?
Non, c'est un choix pratique. Un compte joint simplifie le paiement des charges communes, mais chaque cotitulaire est responsable de la totalité d'un éventuel découvert. Beaucoup de couples gardent aussi chacun un compte personnel.
Est-il normal de payer 50/50 quand on gagne moins ?
Rien ne l'interdit, mais avec des revenus très différents, le 50/50 laisse beaucoup moins d'argent à celui qui gagne le moins. Le prorata ou le reste à vivre égal corrigent cet écart. L'important est que les deux trouvent la règle juste.
Quelles dépenses mettre en commun dans un couple ?
En général : logement, énergie, internet, courses, assurance habitation, dépenses liées aux enfants et projets communs. Les dépenses personnelles (vêtements, loisirs, cadeaux à sa propre famille) restent souvent à la charge de chacun.
Combien d'argent de poche garder chacun en couple ?
Il n'y a pas de montant type. Ce qui compte, c'est que chacun dispose d'une somme qu'il dépense sans avoir à se justifier. Avec le reste à vivre égal, ce montant est le même pour les deux.