Méthode des enveloppes budget : espèces, numérique et épargne
La méthode des enveloppes est l'une des plus anciennes façons de tenir un budget, et l'une des plus faciles à comprendre : on donne à chaque dépense une somme fixe, et on s'arrête quand la somme est épuisée. Elle se pratique avec de vraies enveloppes et des billets, ou entièrement sans espèces. Sa variante d'épargne règle un autre problème courant : la taxe foncière ou l'assurance qui tombent d'un coup.
Le principe en trois phrases
Au début du mois, une fois les charges fixes payées, vous répartissez l'argent des dépenses variables entre plusieurs enveloppes : courses, carburant, sorties, divers. Chaque achat est pris dans l'enveloppe correspondante. Quand une enveloppe est vide, vous attendez le mois suivant, ou vous prenez dans une autre en le décidant.
La méthode rend visible ce qu'un solde bancaire cache : vous savez à tout moment combien il reste pour les courses jusqu'à la fin du mois. Elle ne concerne que les dépenses variables. Le loyer, l'énergie et les assurances restent prélevés comme d'habitude.
Version espèces : les vraies enveloppes
Le jour de la paie, vous retirez en billets le total des enveloppes et vous les remplissez une par une. Payer en espèces rend chaque dépense concrète : on voit la liasse diminuer.
Exemple fictif. Après les charges fixes et le virement d'épargne, il reste 600 € pour les dépenses variables. Le retrait se répartit ainsi : courses 340 €, carburant 90 €, sorties 100 €, divers (coiffeur, pharmacie, petits achats) 70 €. Le 20 du mois, l'enveloppe sorties est vide et l'enveloppe courses contient encore 120 € pour dix jours. Le restaurant prévu attendra le mois suivant, ou 20 € passeront des courses aux sorties, en connaissance de cause.
Les limites sont réelles :
- garder plusieurs centaines d'euros en liquide chez soi pose une question de sécurité ;
- les achats en ligne, les abonnements et certains commerces demandent une carte ;
- un retrait mal calculé oblige à retourner au distributeur, parfois avec des frais selon votre banque.
Une solution intermédiaire fonctionne bien : espèces uniquement pour les deux ou trois enveloppes où vous dérapez le plus (souvent les sorties et les petites courses), carte pour le reste.
Version numérique : les enveloppes sans billets
Vous payez par carte, comme d'habitude, et vous notez chaque dépense dans son enveloppe. Le solde de chaque enveloppe se met à jour à chaque note. Trois supports possibles :
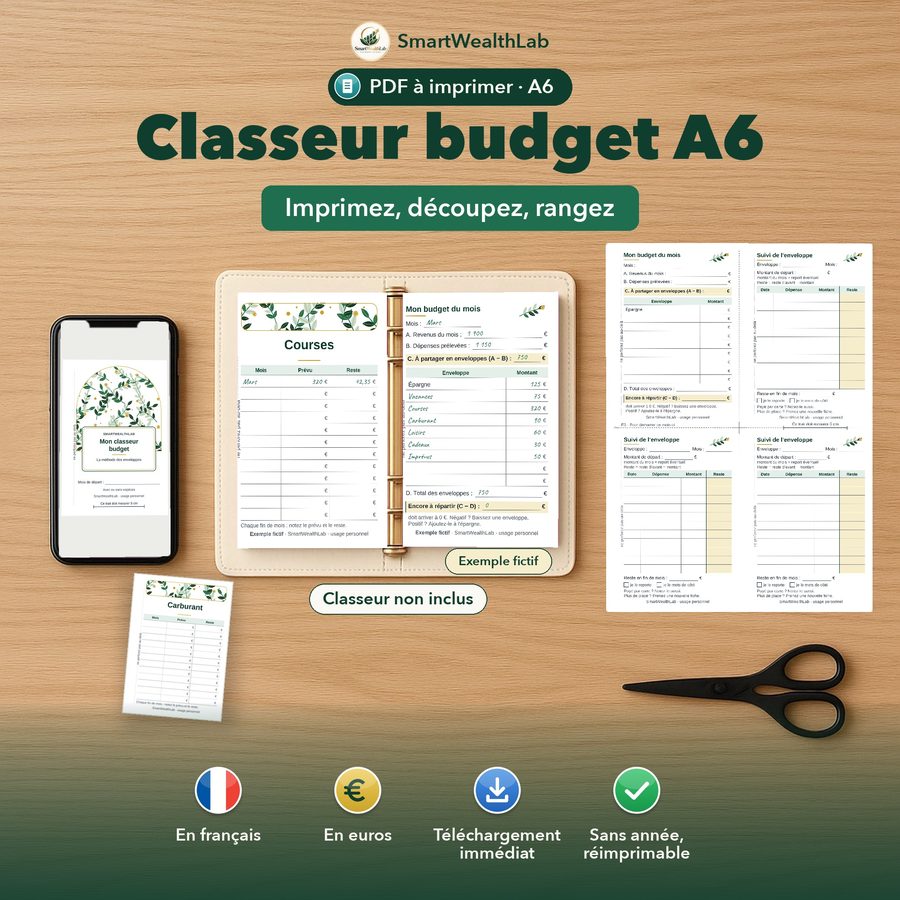
- Un carnet : une page par enveloppe, le montant de départ en haut, chaque achat soustrait en dessous.
- Un tableur : une colonne par enveloppe, une ligne par dépense, une formule qui affiche ce qui reste. L'article tableau budget Excel gratuit montre les formules de base.
- Des sous-comptes : certaines banques permettent de répartir l'argent dans plusieurs « espaces » ou cartes. Vérifiez les frais éventuels avant d'en ouvrir.
La version numérique demande une discipline : noter le jour même. Une dépense notée le dimanche suivant est souvent une dépense oubliée. Un rendez-vous de cinq minutes chaque soir, ou deux fois par semaine, suffit.
Vous aimez le papier sans vouloir manipuler de billets ? Un petit classeur avec une fiche par enveloppe permet de noter chaque achat et de voir le solde restant. C'est la même méthode, en version tangible.
Les enveloppes d'épargne : préparer les grosses dépenses
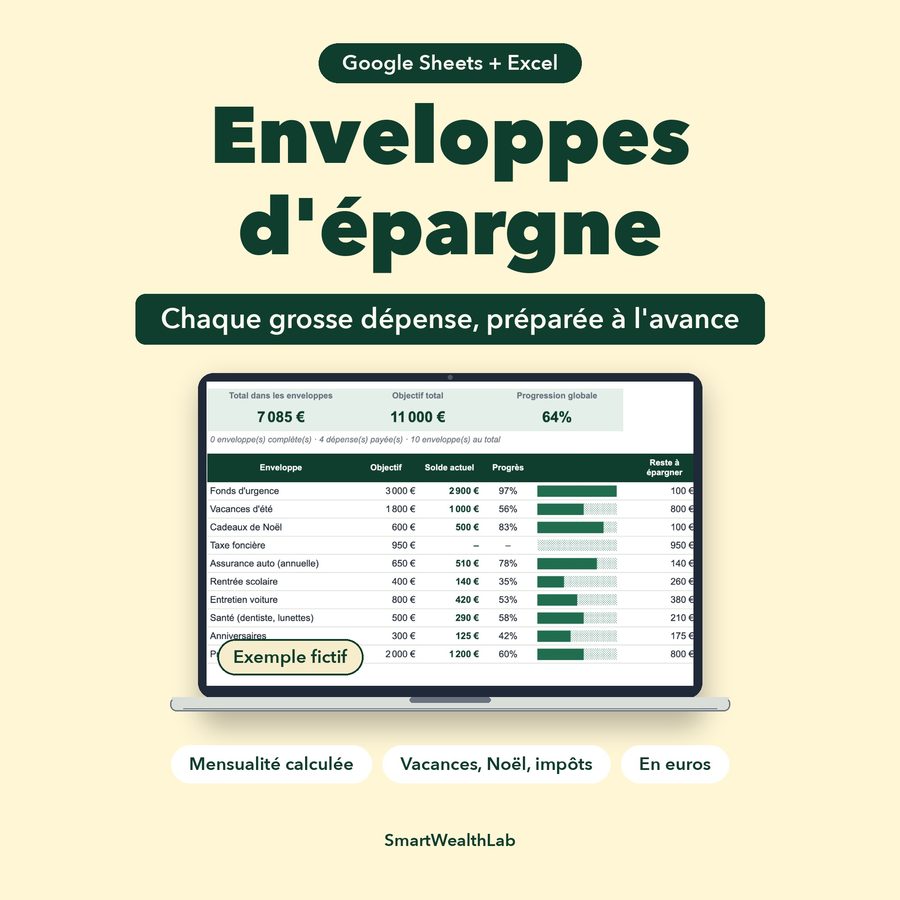
Beaucoup de budgets déraillent le mois où tombe la taxe foncière, l'assurance auto payée en une fois, la rentrée scolaire ou les vacances. Ces dépenses sont connues des mois à l'avance : il suffit de les payer par petits morceaux, avant qu'elles arrivent.
Le calcul est le même pour toutes :
Montant à mettre de côté chaque mois = montant de la dépense ÷ nombre de mois avant l'échéance.
Exemple fictif. En novembre, un foyer liste trois grosses dépenses de l'année qui vient.
| Enveloppe | Montant | Échéance | Mois pour épargner | Par mois |
|---|---|---|---|---|
| Assurance auto annuelle | 480 € | mars | 4 (novembre à février) | 120 € |
| Vacances d'été | 1 200 € | juillet | 8 (novembre à juin) | 150 € |
| Taxe foncière | 900 € | mi-octobre | 11 (novembre à septembre) | 82 € (arrondi) |
| Total | 352 € |
En mars, l'enveloppe assurance est payée et disparaît : le total mensuel baisse à 232 €. L'année suivante, en commençant dès le mois qui suit chaque échéance, chaque enveloppe coûte moins cher par mois, car l'effort est étalé sur 12 mois. L'assurance auto ne demande plus que 40 € par mois.
Autres enveloppes d'épargne courantes : Noël (voir notre article sur le budget de Noël), rentrée scolaire, entretien et contrôle technique de la voiture, anniversaires, lunettes ou soins dentaires, remplacement de l'électroménager.
Pour la taxe foncière, une autre solution existe : le prélèvement mensuel proposé par impots.gouv.fr. Vous payez en 10 prélèvements, de janvier à octobre, chacun égal à un dixième de l'impôt de l'année précédente. Une adhésion faite avant le 15 décembre déclenche le premier prélèvement le 15 janvier. Pour l'année en cours, la date limite d'adhésion est le 30 juin.
Où ranger l'argent des enveloppes d'épargne ?
Il doit rester disponible à la date de la dépense. Un livret réglementé, comme le Livret A, s'y prête : on peut y déposer et retirer de l'argent à tout moment, dans la limite d'un plafond de 22 950 € pour un particulier (Service-Public.fr). Le taux est révisé régulièrement : consultez le taux en vigueur sur le site de votre banque ou sur Service-Public.fr.
Un seul livret peut contenir toutes les enveloppes. Il suffit de tenir à côté, sur un carnet ou un tableur, la part de chacune. Vous pouvez aussi ouvrir un livret dédié aux grosses dépenses, séparé de votre épargne de précaution, pour ne pas les confondre.
Démarrer en 4 étapes
- Calculez ce qui reste après les charges fixes et l'épargne : c'est l'argent des enveloppes (voir comment faire son budget mensuel).
- Créez quatre à six enveloppes de dépenses, avec les montants moyens de vos trois derniers mois.
- Listez les grosses dépenses des douze prochains mois et calculez l'épargne mensuelle de chacune.
- Après un mois, ajustez : une enveloppe toujours vide le 15 est sous-estimée ; une enveloppe jamais entamée peut être réduite.
À deux, les enveloppes s'appliquent aussi : une enveloppe commune pour les courses du foyer, une enveloppe personnelle chacun. L'article budget de couple : qui paie quoi ? explique comment calculer la part de chacun. Et si vous voulez rendre l'épargne plus ludique, essayez un défi 52 semaines ou 100 enveloppes.
Contenu éducatif, pas un conseil financier personnalisé.
Questions fréquentes
Comment fonctionne la méthode des enveloppes ?
En début de mois, vous attribuez un montant à chaque catégorie de dépenses variables. Chaque achat est pris dans l'enveloppe correspondante. Quand elle est vide, vous attendez le mois suivant ou vous déplacez de l'argent d'une autre enveloppe, en le décidant.
Peut-on faire la méthode des enveloppes sans espèces ?
Oui. Vous payez par carte et vous notez chaque dépense dans son enveloppe, sur un carnet, une application ou un tableur qui affiche le solde restant. Certaines banques proposent aussi des sous-comptes.
Quelles enveloppes budgétaires créer ?
Pour les dépenses du mois : courses, carburant, sorties, divers, cadeaux. Pour l'épargne : imprévus, taxe foncière, assurances annuelles, vacances, Noël, rentrée, entretien de la voiture. Cinq à huit enveloppes suffisent pour commencer.
Que faire de l'argent qui reste dans une enveloppe en fin de mois ?
Trois options : le laisser dans l'enveloppe (utile pour les vêtements ou les cadeaux), le virer vers l'épargne, ou l'attribuer à un projet. Évitez de le dépenser juste parce qu'il reste.
Combien mettre de côté chaque mois pour la taxe foncière ?
Divisez le montant de l'an dernier par le nombre de mois qui restent avant l'échéance d'automne. Vous pouvez aussi demander sur impots.gouv.fr le prélèvement mensuel, en 10 fois de janvier à octobre.
Sources
- impots.gouv.fr : Le prélèvement mensuel (consulté le 06/11/2026)
- impots.gouv.fr : Quelle est la date limite pour adhérer à la mensualisation de la taxe foncière ? (consulté le 06/11/2026)
- Service-Public.fr : Livret A (page vérifiée le 01/08/2026, consultée le 06/11/2026)
- Mes questions d'argent (Banque de France) : Comment faire ses comptes ? (consulté le 06/11/2026)