Défi 52 semaines ou 100 enveloppes : règles, totaux, variantes
Vous voulez mettre de l'argent de côté, mais un objectif comme « épargner 100 € par mois » s'oublie dès le deuxième mois ? Les défis d'épargne transforment l'effort en jeu : un petit montant à la fois, une case qu'on coche, et un total qui grimpe sous vos yeux. Les deux plus connus sont le défi des 52 semaines et le défi des 100 enveloppes. Voici leurs règles, leurs totaux vérifiés, et comment choisir.
Le défi des 52 semaines : la règle
La semaine 1, vous mettez 1 € de côté. La semaine 2, 2 €. La semaine 3, 3 €. Chaque semaine, vous ajoutez 1 € de plus que la précédente. La dernière semaine, vous versez 52 €.
Le total se calcule avec la somme des nombres de 1 à 52 : 52 × 53 ÷ 2 = 1 378 €. Le défi dure un an, mais rien ne vous oblige à commencer en janvier : il compte 52 semaines à partir du jour où vous démarrez.
Son point fort : les premières semaines sont presque indolores. Son point faible : la fin. Si vous commencez début janvier, les quatre dernières semaines tombent en décembre et demandent 49 + 50 + 51 + 52 = 202 €, au moment des cadeaux de Noël. C'est souvent là que le défi s'arrête.
Trois variantes du défi 52 semaines
- Inversé : vous commencez par 52 € et finissez par 1 €. Même total, 1 378 €, mais l'effort se fait quand vous êtes motivé, et décembre ne coûte presque rien.
- Moitié : 0,50 € de plus chaque semaine, de 0,50 € à 26 €. Total : 689 €. Une bonne porte d'entrée si votre budget est serré.
- Double : 2 € de plus chaque semaine, de 2 € à 104 €. Total : 2 756 €.
Vous pouvez aussi cocher les semaines dans le désordre : prendre une « grosse » semaine le mois de la prime, une « petite » le mois de la rentrée. Le total reste le même tant que toutes les cases finissent cochées.
Le défi des 100 enveloppes : la règle
Vous préparez 100 enveloppes numérotées de 1 à 100. À chaque tirage, vous en piochez une au hasard et vous mettez de côté le montant inscrit : 37 € pour l'enveloppe 37, 4 € pour l'enveloppe 4. Une fois les 100 enveloppes remplies, vous avez épargné 100 × 101 ÷ 2 = 5 050 €.
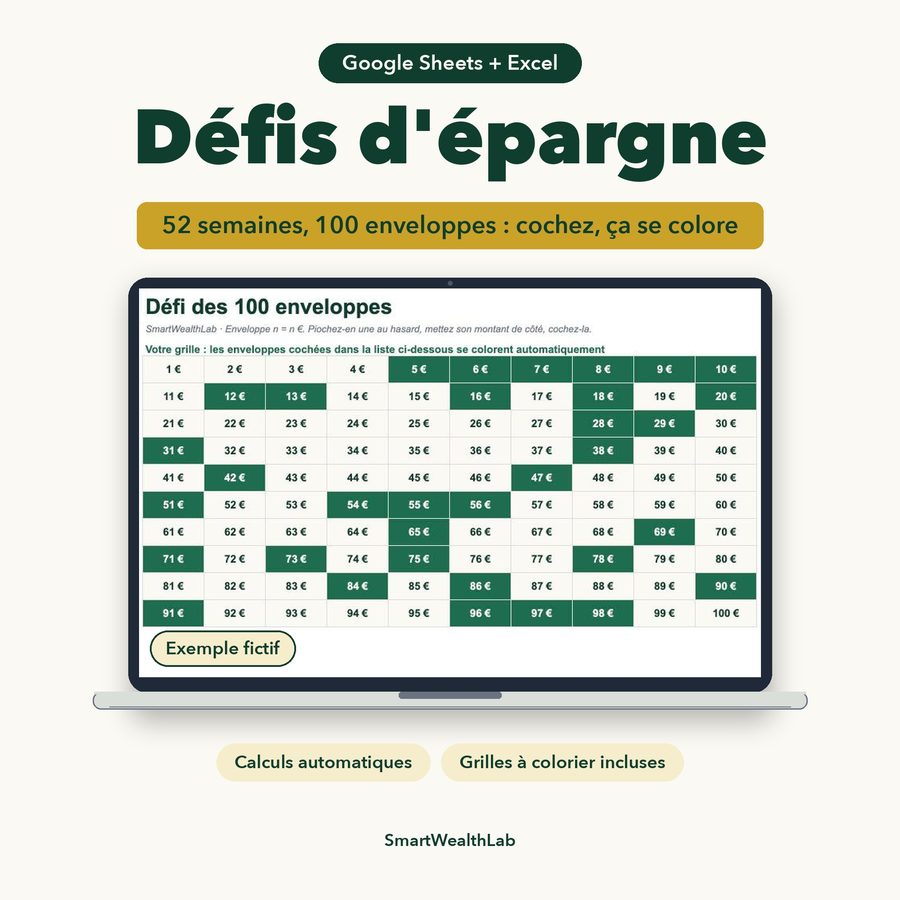
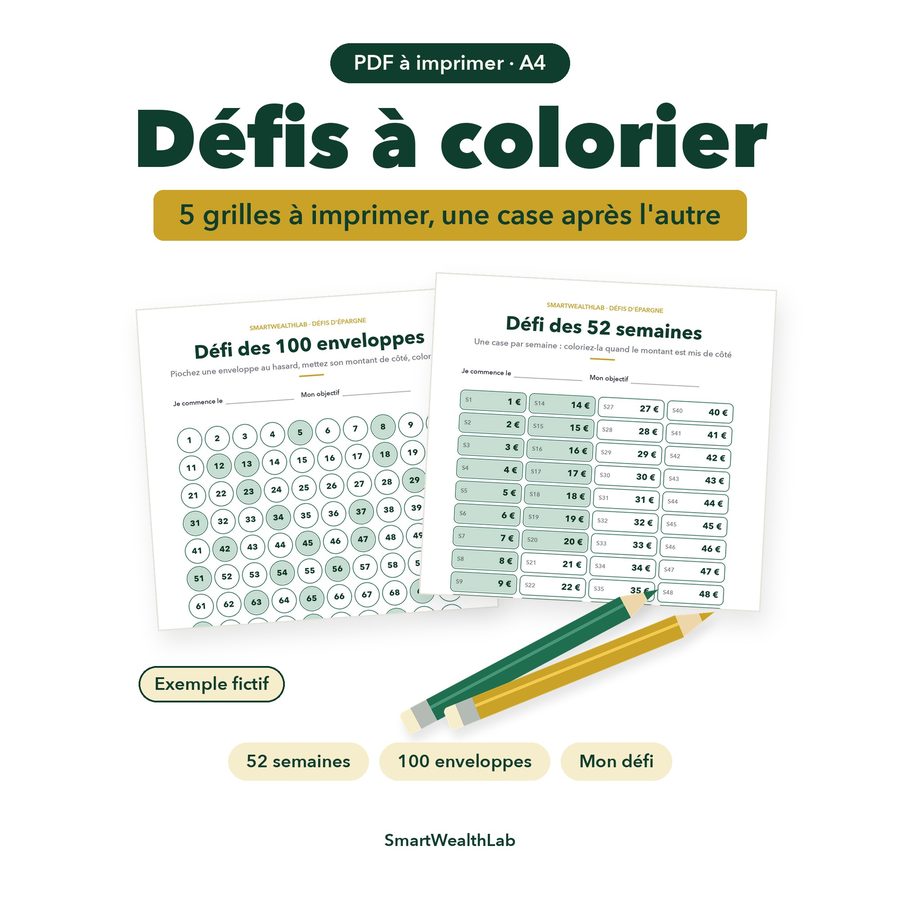
Le hasard fait le charme du jeu : certaines semaines sont faciles, d'autres non. Pas besoin de vraies enveloppes en papier : une grille de 100 cases à cocher, sur papier ou dans un tableur, fait le même travail, et l'argent part directement sur un livret.
Combien de temps dure-t-il ?
C'est vous qui fixez le rythme, et c'est lui qui décide si le défi est tenable. Une enveloppe vaut en moyenne 50,50 €.
| Rythme | Durée | Effort moyen |
|---|---|---|
| 1 enveloppe par jour | 100 jours (environ 3 mois) | environ 1 500 € par mois |
| 2 enveloppes par semaine | 50 semaines (environ 1 an) | environ 100 € par semaine |
| 1 enveloppe par semaine | 100 semaines (près de 2 ans) | environ 50 € par semaine |
La version « 100 jours », très partagée sur les réseaux, vient des États-Unis. Pour la plupart des foyers français, elle est hors de portée. Deux enveloppes par semaine sur un an, ou la version moitié, sont plus réalistes.
La version moitié
Mêmes 100 cases, montants divisés par deux : de 0,50 € à 50 €. Total : 2 525 €. À deux enveloppes par semaine, cela fait environ 50 € par semaine en moyenne.
Un défi encore plus doux : les 365 jours
Si les deux premiers vous paraissent trop ambitieux, essayez le défi des 365 jours à 1 centime : 0,01 € le premier jour, 0,02 € le deuxième, jusqu'à 3,65 € le dernier jour. Total au bout d'un an : 667,95 €. Les montants sont si petits qu'un virement par semaine suffit : vous additionnez les sept jours et vous les versez ensemble.
Exemple fictif. Inès gagne 1 650 € net par mois. Il lui reste en moyenne 180 € à la fin du mois. Le défi 52 semaines classique lui demanderait jusqu'à 52 € par semaine en fin d'année, soit plus de 200 € par mois en décembre : trop juste. Elle choisit la version inversée et moitié : 26 € la première semaine, 0,50 € de moins chaque semaine. Ses quatre premières semaines lui demandent 101 € au total, et décembre presque rien. Total visé : 689 €.
Lequel choisir ?
- Vous débutez ou votre budget est serré : défi 52 semaines en version moitié, ou défi des 365 jours. L'important est d'aller au bout une première fois.
- Vous avez un projet précis à 1 000 ou 1 500 € (un voyage, le permis, un fonds pour les imprévus) : défi 52 semaines, de préférence inversé si vous commencez en début d'année.
- Vous aimez la surprise et vous avez de la marge : défi des 100 enveloppes, à deux enveloppes par semaine.
- Vous épargnez à deux : chacun son défi, ou un seul défi dont vous vous partagez les cases. Le total commun motive autant que le jeu.
Avant de choisir, regardez ce qu'il vous reste vraiment chaque mois. Si vous ne le savez pas encore, commencez par faire votre budget du mois : le défi devient alors une ligne de ce budget, et non une dépense qu'on découvre en fin de mois.
Où placer l'argent du défi ?
Les vraies enveloppes avec des billets ont un charme, mais l'argent liquide à la maison ne rapporte rien et se dépense facilement. Un livret d'épargne garde l'argent disponible à tout moment, à part de votre compte courant.
Le plus courant est le Livret A. Depuis le 1er août 2026, son taux est de 1,7 % par an, net d'impôt et de prélèvements sociaux, et son plafond est de 22 950 € pour un particulier (service-public.fr, fiche vérifiée le 1er août 2026). Ce taux est fixé par l'État et change en général deux fois par an : vérifiez-le au moment où vous lisez ces lignes.
Le Livret A calcule ses intérêts par quinzaine : l'argent versé compte à partir du 1er ou du 16 du mois suivant. Un virement par semaine ou par quinzaine est donc aussi efficace qu'un virement par jour, et bien plus simple.
Pour 1 378 € épargnés au fil d'une année, les intérêts restent modestes : moins de 10 € au taux actuel, car l'argent arrive peu à peu. Le vrai gain du défi est ailleurs : l'habitude d'épargner chaque semaine, qui continue souvent après la dernière case.
Les erreurs qui font abandonner
- Choisir un défi trop gros. Mieux vaut finir un défi à 689 € qu'abandonner un défi à 5 050 € en mars.
- Oublier de verser. Fixez un jour, par exemple le lundi, et faites le virement tout de suite.
- Puiser dans l'épargne du défi. Si un imprévu arrive, notez-le, puis reprenez le défi là où vous en étiez. Un défi en pause n'est pas un défi raté.
- Ne pas voir sa progression. Une grille coloriée sur le frigo ou un total qui se calcule tout seul entretient la motivation mieux qu'un solde bancaire.
Pour donner un but précis à l'argent mis de côté, la méthode des enveloppes complète bien un défi : le défi crée l'habitude, les enveloppes disent à quoi sert chaque euro.
Questions fréquentes
Combien rapporte le défi 52 semaines ?
1 378 € si vous allez au bout : 1 + 2 + 3 + … + 52 = 1 378. Avec des montants divisés par deux (0,50 € de plus chaque semaine), vous arrivez à 689 €.
Combien d'argent avec le défi des 100 enveloppes ?
5 050 € : la somme des nombres de 1 à 100. En version moitié (de 0,50 € à 50 €), le total est de 2 525 €.
Combien de temps dure le défi des 100 enveloppes ?
Autant que vous le décidez. Une enveloppe par jour, il dure 100 jours mais demande environ 1 500 € par mois. Deux enveloppes par semaine, il dure environ un an, soit à peu près 100 € par semaine en moyenne.
Peut-on commencer le défi 52 semaines en cours d'année ?
Oui. Le défi compte 52 semaines à partir du jour où vous commencez, pas à partir du 1er janvier. Commencer en novembre fait simplement tomber les grosses semaines à l'automne suivant.
Où mettre l'argent du défi épargne ?
Sur un livret disponible à tout moment, comme le Livret A (1,7 % depuis le 1er août 2026, plafond de 22 950 € pour un particulier), plutôt qu'en espèces à la maison. Le taux change en général deux fois par an.
Défi 52 semaines inversé, c'est quoi ?
Le même défi pris à l'envers : 52 € la première semaine, puis 1 € de moins chaque semaine. Le total reste 1 378 €, mais l'effort est en début de défi, quand la motivation est la plus forte, et décembre devient léger.